
Déšť, listí a první mráz: Podzim dokáže poškodit nemovitost i bez velké povodně
Praha / Brno, 24. října 2026
Zatímco televizní zprávy pravidelně plní záběry rozvodněných řek a lidé se děsí bleskových povodní, realita běžného majitele domu bývá mnohem prozaičtější. K statisícovým škodám totiž často stačí jen ucpaný okap, pár vydatných lijáků a první noční mrazík. Malá mokrá skvrna na stropě přitom může znamenat velký finanční problém. A to i ve chvíli, kdy máte pojistku.
Zatímco povodeň je živelní katastrofa, kterou majitel domu často nemůže nijak ovlivnit, běžné podzimní škody jdou ruku v ruce se zanedbanou údržbou. Po létě lidé snadno zapomenou, že se dům musí připravit na chladnější a deštivé měsíce, a problém řeší, až když je pozdě. Než si vůbec všimnou, že něco není v pořádku, škoda se už týdny tiše rozvíjí uvnitř konstrukce.
Neviditelné nebezpečí začíná okapem
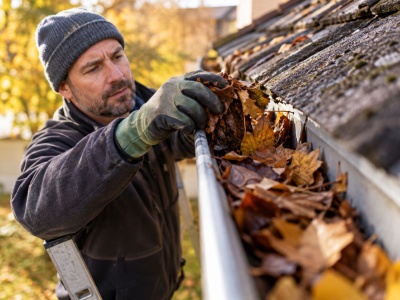
Nejčastějším scénářem jsou ucpané okapy a svody plné spadaného listí a větviček. Jakmile přijde silnější déšť, voda nemá kam odtékat, přetéká přes okraje žlabu, máčí fasádu a v horším případě si najde cestu pod střešní krytinu. To, co začíná jako nenápadná vlhká mapa na stropě, se během pár týdnů promění v plíseň, poškozenou omítku nebo zatečenou izolaci.
Podobně nenápadně funguje i zatékání kolem starších oken a dveří, kde postupně degraduje těsnění, nebo zanedbaná drenáž kolem domu, kvůli které se voda drží u základů a vlhkost proniká do sklepa. Zahradní nábytek, gril nebo dětské hračky ponechané venku přes první silnější bouřky pak nejsou jen estetickým, ale i finančním problémem: u dražšího vybavení jde snadno o tisíce korun.
„Typický klient k nám přichází, když se mu na stropě objeví tmavá skvrna, kterou si spojí až s druhým nebo třetím deštěm. V tu chvíli už často nejde jen o omítku, ale o zatečenou izolaci nebo poškozený trám ve střešní konstrukci, což je oprava v řádu desítek tisíc korun místo pár stovek za vyčištěný okap,“ říká Ing. Michal Kubiš, místopředseda představenstva společnosti OK GROUP.
Když udeří první mráz
S prvními mrazíky přibývá další riziko: prasklé venkovní rozvody vody. Pokud majitel včas nevypustí vodu z venkovních kohoutků, zavlažovacího systému a hadic, mráz vodu v potrubí rozepne a trubku nebo hadici jednoduše roztrhne. Škoda se přitom často projeví až při oblevě, kdy voda začne nekontrolovaně téct do základů domu nebo rovnou do sklepních kójí.
Co na to pojišťovna: záleží na údržbě
Když voda poškodí interiér, přichází na řadu pojištění nemovitosti a domácnosti. Běžné pojistky kryjí riziko takzvaných atmosférických srážek, tedy zatečení dešťové vody, ovšem s jedním podstatným háčkem. Pojišťovna chrání před nahodilými událostmi, ale už ne před zanedbanou péčí o dům.
„Majitelé domů často žijí v iluzi, že jakmile mají pojistku, nemusí se už o nic starat. Pokud vám ale do domu zateče kvůli tomu, že jste dva roky nevyčistili okapy nebo jste nechali na střeše zjevně poškozenou tašku, pojišťovna to vyhodnotí jako zanedbání údržby. V takovém případě vám pojistné plnění výrazně zkrátí, nebo ho úplně zamítne. Pravidelná kontrola domu před zimou je proto nejen otázkou bezpečí, ale i ochrany vaší peněženky,“ dodává Michal Kubiš.
Řešit se vyplatí i situaci, kdy voda z vašeho přetékajícího okapu poškodí sousedovu fasádu nebo mu zateče do sklepa. Taková škoda nespadá pod pojištění vlastní nemovitosti, ale pod pojištění odpovědnosti. Bez něj jde náhrada škody plně za majitelem, jehož nedostatečně udržovaný dům ji způsobil.
„Podzimní údržba domu asi nepatří k nejzábavnějším víkendovým aktivitám, ale je to jedna z mála investic, která se vyplatí doslova okamžitě. Hodina strávená u okapu vás může ušetřit měsíců jednání s pojišťovnou a desítek tisíc korun z vlastní kapsy,“ uzavírá Michal Kubiš.
Pokud si nejste jistí, zda vaše současné pojištění nemovitosti a domácnosti kryje rizika, jako jsou atmosférické srážky, tíha sněhu nebo odpovědnost za škodu způsobenou sousedovi, vyplatí se nechat si smlouvu před zimou nezávisle zkontrolovat, např. u odborníků v OK GROUP. Ideálně dřív, než první podzimní liják ukáže slabá místa.
Checklist: 5 kroků, než udeří první mrazy
Věnujte jeden víkend této rychlé kontrole domu:
- Vyčistěte okapy a svody: Odstraňte listí a ověřte, že voda může volně odtékat pryč od základů domu.
- Zkontrolujte střechu a okna: Projděte střešní krytinu, zda nechybí tašky, a zkontrolujte těsnění kolem oken a dveří.
- Zazimujte vodu: Vypusťte venkovní kohoutky, odpojte hadice a zazimujte závlahový systém, aby potrubí nepopraskalo.
- Uklidněte terasu a zahradu: Nábytek, grily a drahé vybavení schovejte do sucha, zimní vlhkost by je nenávratně poškodila.
- Projděte pojistnou smlouvu: Ověřte si, zda máte správně nastavené riziko atmosférických srážek i tíhy sněhu, a zapamatujte si rozdíl mezi škodou z nahodilé události a škodou ze zanedbané údržby.
Podzimní péče o dům se vyplatí doslova okamžitě. Pravidelná kontrola okapů a včasné zazimování vás ušetří zbytečných výdajů i případného krácení pojistného plnění za zanedbanou údržbu. Pokud si nejste jistí, zda vaše stávající smlouva dostatečně kryje rizika spojená s počasím nebo odpovědností vůči sousedům, nechte si ji před zimou raději zkontrolovat. Specialisté z OK GROUP vám s revizí rádi pomohou, abyste měli jistotu, že vás první podzimní lijáky finančně nezaskočí.
Ing. Michal Kubiš, místopředseda představenstva OK GROUP a.s., zakládající společnosti uskupení OK HOLDING
Svoji profesní dráhu zahájil v roce 2009. Vstup do firmy, kterou vybudoval jeho otec, pro něj byl přirozeným krokem i závazkem dále rozvíjet hodnoty a směřování silné rodinné společnosti.
V oboru pojišťovnictví působí více než 15 let a dlouhodobě se specializuje na korporátní klientelu v rámci celé České republiky. Působil jako ředitel centrály OK GROUP v Brně a následně vybudoval pobočku v Olomouci, kterou od roku 2021 úspěšně řídí po obchodní i personální stránce. Své působení následně rozšířil otevřením dalších kanceláří v Uherském Brodě a Ostravě.
S ostatními členy nejvyššího vedení se významně se zásadně podílí na strategickém rozvoji uskupení OK HOLDING, které spojuje odborné know-how, stabilní zázemí a dlouhodobou ambici růstu.
OK GROUP a.s. patří mezi nejvýznamnější české makléřské společnosti, které se systematicky věnují řízení rizik v podnikání i veřejné sféře. Od svého založení v roce 1999 staví na ryze českém kapitálu, dlouhodobé stabilitě a hluboké odbornosti v oblastech, kde chybná rozhodnutí mohou mít zásadní dopady.
Těžištěm aktivit OK GROUP není samotné sjednání pojištění, ale především strategická práce s riziky – jejich identifikace, prevence a minimalizace následků krizových situací. OK GROUP se zaměřuje především na průmyslová a podnikatelská rizika, ochranu veřejného majetku a situace, které mohou zásadně ohrozit kontinuitu provozu firem, institucí či obcí.
Významnou konkurenční výhodou je profesní uskupení OK HOLDING, jehož je
OK GROUP zakládajícím členem a lídrem. Toto uskupení sdružuje nezávislé odborníky v oblasti pojištění, financí, investic a úvěrů a umožňuje nahlížet na rizika v širším kontextu dlouhodobé udržitelnosti a odpovědného řízení.