
Novozélandský dolar prudce oslabil: Centrální banka překvapila trh a úrokové sazby nezvýšila
Praha 31. října 2026
Novozélandský dolar 28. října 2026 oslabil o více než 1 % poté, co tamní centrální banka ponechala základní úrokovou sazbu na úrovni 2,75 %.* Toto rozhodnutí překvapilo většinu ekonomů i investorů, kteří očekávali další zpřísnění měnové politiky. V průzkumu agentury Reuters předpokládalo zvýšení sazeb 22 z 27 oslovených ekonomů. K výraznému pohybu měny tak došlo i bez snížení úrokových sazeb. Investoři reagovali na rozpor mezi očekávaným zvýšením a skutečným rozhodnutím banky, které změnilo jejich pohled na nejbližší vývoj novozélandských sazeb.
Těsné hlasování odhalilo rozdílné názory na inflační rizika
Měnový výbor Reserve Bank of New Zealand rozhodl poměrem hlasů čtyři ku třem o ponechání základní sazby na úrovni 2,75 %. Guvernérka Anna Bremanová podpořila pauzu spolu s dalšími třemi členy, zatímco zbývající tři požadovali zvýšení o 0,25procentního bodu na 3 %. Většina chtěla získat více času na vyhodnocení dopadů předchozích dvou zvýšení sazeb a nových ekonomických údajů. Poukazovala na slabší spotřebu domácností, omezený růst mezd a stabilní střednědobá inflační očekávání. Zastánci okamžitého zvýšení naopak zdůrazňovali riziko, že dlouhodobější zdražování energií, dopravy a dalších vstupů povede k přetrvávajícímu růstu cen. Banka přitom očekává, že meziroční inflace ve čtvrtém čtvrtletí zrychlí na 4,4 %, zejména v důsledku cen pohonných hmot. Tento výhled vychází z aktuálních cen termínových kontraktů a zůstává nejistý vzhledem k výkyvům na energetických trzích. Všichni členové výboru se shodli, že další zpřísnění měnové politiky bude pravděpodobně nutné. Rozdíl spočívá především v načasování tohoto kroku a v hodnocení rizika, že příliš rychlý růst sazeb oslabí hospodářské oživení. [1]
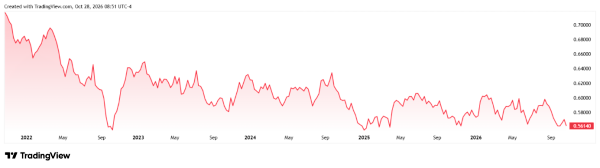
Vývoj měnového páru NZD/USD za posledních pět let.* Zdroj: TradingView
Zpomalení inflace doprovázejí výrazné cenové rozdíly
Údaje statistického úřadu Stats NZ zveřejněné 22. října ukázaly, že spotřebitelské ceny ve čtvrtletí končícím v září meziročně vzrostly o 3,7 %. Oproti předchozímu čtvrtletí se zvýšily o 0,7 %. Významnou roli v mírnějším cenovém vývoji sehrála cena benzínu, která mezikvartálně klesla o 6,5 %, i když meziročně zůstala dražší o 19,1 %. Pokles v průběhu jednoho čtvrtletí tedy doprovázela stále podstatně vyšší cenová úroveň než před rokem. Mezinárodní letenky mezičtvrtletně zdražily o 14,3 %, místní daně a poplatky o 6,2 % a zelenina o 10,5 %. Elektřina byla meziročně dražší o 9,3 %. Růst cen položek ovlivňovaných zahraničními trhy dosáhl meziročně 4,3 %, zatímco u neobchodovatelných položek, které více odrážejí domácí podmínky, činil 3,3 %. Ukazatel očištěný o potraviny, energii pro domácnosti a pohonné hmoty vzrostl o 2,9 %. Celková čísla tak zachycují současný pokles některých nákladů i pokračující zdražování jiných výdajů domácností. Zpomalení inflace proto stále znamená růst životních nákladů, pouze pomalejším tempem.
Hospodářské oživení zůstává nerovnoměrné
Důležitým podkladem pro rozhodování o úrokových sazbách je stav novozélandské ekonomiky. Podle údajů Stats NZ zveřejněných 17. září vzrostl reálný hrubý domácí produkt ve druhém čtvrtletí mezikvartálně o 0,2 %, po nárůstu o 0,9 % v prvním čtvrtletí. Spotřeba domácností vzrostla pouze o 0,1 %, zatímco v předchozím období rostla o 0,6 %. Rozdíly mezi jednotlivými odvětvími byly výrazné. Stavebnictví vzrostlo o 2,7 %, avšak doprava, poštovní služby a skladování poklesly o 1,7 % a maloobchod spolu s ubytováním o 1 %. Vývoz zboží a služeb vzrostl o 3,3 %, zatímco dovoz poklesl o 0,8 %. Reálný hrubý národní disponibilní příjem poklesl o 0,4 %, což znamenalo oslabení kupní síly příjmů země. Ceny dovozu totiž v tomto období rostly výrazně rychleji než ceny vývozu. Tyto údaje ukazují, že zlepšení celkové výkonnosti ekonomiky doprovázela slabá spotřeba domácností a pokles v některých odvětvích služeb. Při hodnocení ekonomiky proto zůstává podstatná i struktura růstu a jeho přenos do domácí poptávky.
Další vývoj NZD ovlivní načasování budoucích sazeb
Říjnová pauza zatím neznamená konec zvyšování sazeb. Ekonomové Westpac po tomto rozhodnutí nadále předpokládají zvýšení základní sazby o 0,25procentního bodu na 3 % v prosinci a její následný růst na maximum 4 % v září 2027. Jedná se o prognózu komerční banky, jejíž naplnění závisí na dalších údajích. Westpac výslovně upozorňuje, že ani prosincové zvýšení není jisté. Za rozhodující faktory považuje ceny pohonných hmot, inflační očekávání, přenos vyšších nákladů do dalších cen a vývoj globálních ekonomických rizik. Z pohledu měnového trhu z toho vyplývá, že podporu NZD bude ovlivňovat především změna očekávaného tempa zpřísňování měnové politiky. Údaje posilující pravděpodobnost vyšších sazeb mohou měně pomáhat, zatímco slabší ekonomický výhled může vést k přehodnocení těchto očekávání. Říjnové rozhodnutí ukázalo, jak výrazný pohyb může nastat, když centrální banka postupuje jinak, než investoři předpokládali. Pro další směřování NZD proto bude důležité, zda nové informace podpoří očekávané pokračování růstu sazeb, nebo další vyčkávání. [2]
Peter Svoreň, CEO ApmeFX Trading Europe Ltd.
Upozornění! Tento marketingový materiál není a nesmí být chápán jako investiční poradenství. Údaje týkající se minulosti nejsou zárukou budoucích výnosů. Investice v cizí měně mohou ovlivnit výnosy v důsledku kurzových výkyvů. Veškeré obchody s cennými papíry mohou vést jak k ziskům, tak ke ztrátám. Prognózy představují předpoklady a aktuální očekávání, která nemusí být přesná, nebo vycházejí z aktuálního ekonomického prostředí, které se může změnit. Tyto prognózy nezaručují budoucí výkonnost. Společnost APME FX Trading Europe Ltd. je subjektem regulovaným Kyperskou komisí pro cenné papíry a burzy.
[1,2] Výhledová prohlášení vycházejí z předpokladů a aktuálních očekávání, která mohou být nepřesná, nebo z aktuálního ekonomického prostředí, které se může změnit. Taková prohlášení nejsou zárukou budoucí výkonnosti. Zahrnují rizika a další nejistoty, které lze jen těžko předvídat. Výsledky se mohou podstatně lišit od výsledků vyjádřených nebo implikovaných v jakýchkoli výhledových prohlášeních.