
První chladná rána: Zatopíte po létě poprvé, a právě tehdy může vzniknout problém
Praha / Brno, 25. září 2026
V roce 2025 hasiči zasahovali u téměř 1300 požárů způsobených nevyhovujícím stavem komínů, tedy nejvíc za poslední čtyři roky. Přibylo i požárů topidel, u nichž si hasiči loni odbyli 143 zásahů, což je nejvyšší číslo za poslední desetiletí. První zatopení po létě přitom není banalita, kterou lze odbýt otočením termostatu. V této chvíli se nejčastěji ukáže, že komín ani kotel přes léto nikdo nezkontroloval.
Podzim znamená pro spoustu domácností jedno a totéž: po měsících, kdy topení stálo v koutě, přijde první chladné ráno a s ním potřeba zatopit. Právě tahle první topná zkouška bývá nejrizikovější chvílí celé sezóny. Komín, kamna nebo kotel, které přes léto nikdo nepoužíval ani nekontroloval, se najednou dostávají pod plné zatížení a případné závady se projeví hned.
Co se na podzim běžně stává
Loni hasiči likvidovali téměř 1300 požárů způsobených nevyhovujícím stavem komínů, což je nejvíc za poslední čtyři roky, a celková škoda po takových požárech, při kterých se zranilo skoro 40 lidí, dosáhla zhruba 114 milionů korun. Nejčastější příčinou bylo vznícení sazí, v menší míře pak nevhodná konstrukce komína, zazděný trám nebo spáry ve zdivu.
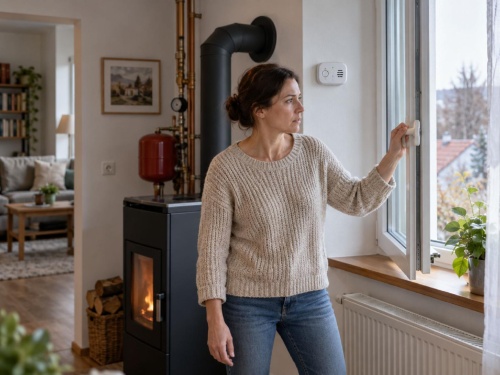
Podobný trend hasiči hlásí i u topidel – kamen, kotlů a přímotopů. Loňský počet požárů topidel byl nejvyšší za posledních deset let a jeden člověk při nich přišel o život. Kromě požárů představuje první zatopení po létě i zvýšené riziko otravy oxidem uhelnatým, jedovatým plynem, který se nedá detekovat podle barvy ani zápachu a který vzniká při nedokonalém spalování a špatném odtahu spalin. V Česku ročně dojde až k 1500 otravám oxidem uhelnatým, více než sto z nich každoročně skončí smrtelně, a nejvíc případů se tradičně soustředí právě do zimních měsíců.
„Podzim je z pohledu pojistných událostí velmi typické období. Lidé přes léto na topení nemyslí a první mráz je donutí zatopit bez ohledu na to, kdy naposledy někdo kontroloval komín nebo spotřebič. Kombinace dlouhé odstávky a náhlého plného zatížení je nejčastějším spouštěčem škod, se kterými se v září a říjnu ¨
setkáváme,“ říká Ing. Michal Kubiš, místopředseda představenstva společnosti OK GROUP.
Co lidé dělávají špatně
Nejčastější chybou je spoléhat na to, že když kotel nebo kamna fungovaly loni na jaře bez problémů, budou fungovat i letos na podzim. Revize a čištění komína přitom majitelé domů a chat běžně odkládají na poslední chvíli, nebo je vynechávají úplně, především pokud topí jen příležitostně.
Druhou typickou chybou je použití nevhodného paliva. Vlhké dřevo, odpadky nebo materiály, které do kamen nepatří, zvyšují tvorbu sazí a riziko vznícení komína. Třetí, často podceňovaný problém je instalace nebo úprava topidla svépomocí, bez odborníka: ať už jde o výměnu starých kamen za nová, nebo o připojení topidla do komína, který dlouho nebyl v provozu.
„Klasický scénář, se kterým se setkáváme, je rodina, která si o víkendu sama vymění staré kamna za nová a hned první večer zatopí naplno. Bez revize komína přitom nikdo neví, jestli je spalinová cesta v pořádku a jestli spotřebič vůbec odpovídá jejímu průřezu a tahu,“ popisuje Michal Kubiš.
Jak škodě předejít
Prevence v době topné sezóny je poměrně jednoduchá, jde hlavně o to nenechat ji na poslední chvíli:
- Nechte si zkontrolovat a vyčistit komín odborně způsobilou osobou: kominíkem s příslušným oprávněním, ideálně ještě před prvním zatopením.
- Objednejte revizi spalinové cesty, pokud jste měnili spotřebič, palivo, nebo pokud komín delší dobu nebyl v provozu.
- Pořiďte si detektor oxidu uhelnatého do místnosti se spotřebičem, jde o poměrně levné zařízení, které dokáže zachránit život.
- Nikdy nespalujte v kamnech odpad, vlhké dřevo nebo materiály, které tam nepatří.
- Svěřte instalaci nebo úpravu topidla odborníkovi, ne kutilům z rodiny nebo sousedství.
Co dělat, když už škoda nastane
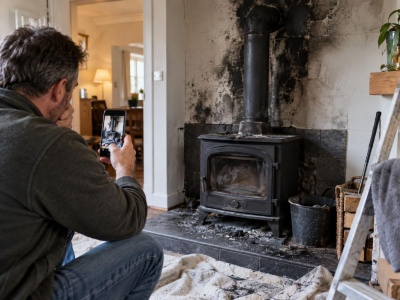
Pokud dojde k požáru komína nebo topidla, prvním krokem je vždy bezpečí: opustit prostor a přivolat hasiče (linku 150 nebo 112). Teprve poté má smysl řešit škodu na majetku. Je důležité věc nedávat do pořádku dřív, než ji zdokumentujete, fotografie poškozeného komína, spotřebiče i okolí pomůžou při jednání s pojišťovnou.
Při podezření na otravu oxidem uhelnatým je nutné okamžitě opustit prostor, zajistit přívod čerstvého vzduchu a volat záchrannou službu (linka 155), i při mírných příznacích jako bolest hlavy nebo závrať. Tyto příznaky totiž snadno splynou s běžnou nevolností a otrava přitom může postupovat velmi rychle.
Kde do toho vstupuje pojištění a finance
Škody způsobené požárem komína nebo topidla běžně kryje pojištění nemovitosti nebo domácnosti, pokud je sjednané v dostatečné výši. Zásadní je ale jedna podmínka, na kterou pojišťovny při šetření škody vždy důkladně nahlížejí: platná revize spalinové cesty.
„Pokud dojde k požáru komína a vy nemáte platnou revizní zprávu, riskujete, že vám pojišťovna plnění krátí, nebo ho odmítne úplně. Argumentem bývá zanedbaná péče. Revize přitom stojí nižší jednotky tisíc korun, zatímco škoda po požáru komína se může vyšplhat na statisíce, v horších případech i miliony korun,“ vysvětluje Michal Kubiš.
Kromě škody na nemovitosti má smysl myslet i na pojištění odpovědnosti. Pokud požár komína přeskočí na sousední byt nebo dům, škodu bude po vás vymáhat majitel postižené nemovitosti. A v neposlední řadě je podle Michala Kubiše užitečné mít v evidenci i doklad o pravidelné revizi topidla samotného, nejen komína, protože i tady se stav spotřebiče při šetření pojistné události zohledňuje.
Co si zapamatovat před tím, než poprvé v sezóně zatopíte
- Objednejte revizi a čištění komína ještě před prvním podzimním zatopením, ne až po problému.
- Uchovávejte revizní zprávy, jsou klíčovým dokladem při jednání s pojišťovnou.
- Pořiďte si detektor oxidu uhelnatého do místnosti s přístrojem.
- Nesvěřujte instalaci topidla kutilům, ale vyžádejte si odborníka a doklad o provedení.
- Zkontrolujte pojistnou smlouvu; ověřte, zda kryje škody na nemovitosti i odpovědnost vůči sousedům.
Pravidelná revize komína a kotle je naprostý základ, ale stejně důležitá je i aktuální pojistka vaší nemovitosti a pojištění odpovědnosti vůči sousedům. Pokud si nejste jistí, zda vaše stávající smlouva kryje všechna (nejen) podzimní rizika bez hrozby krácení plnění, nechte si ji zkontrolovat. Odborníci ze společnosti OK GROUP vám s revizí smluv rádi pomohou, odhalí případné mezery v krytí a nastaví limity tak, abyste si bezpečné teplo domova mohli užívat s naprostým klidem.
Využití zdroje: HZS Královéhradeckého kraje
Ing. Michal Kubiš, místopředseda představenstva OK GROUP a.s., zakládající společnosti uskupení OK HOLDING
Svoji profesní dráhu zahájil v roce 2009. Vstup do firmy, kterou vybudoval jeho otec, pro něj byl přirozeným krokem i závazkem dále rozvíjet hodnoty a směřování silné rodinné společnosti.
V oboru pojišťovnictví působí více než 15 let a dlouhodobě se specializuje na korporátní klientelu v rámci celé České republiky. Působil jako ředitel centrály OK GROUP v Brně a následně vybudoval pobočku v Olomouci, kterou od roku 2021 úspěšně řídí po obchodní i personální stránce. Své působení následně rozšířil otevřením dalších kanceláří v Uherském Brodě a Ostravě.
S ostatními členy nejvyššího vedení se významně se zásadně podílí na strategickém rozvoji uskupení OK HOLDING, které spojuje odborné know-how, stabilní zázemí a dlouhodobou ambici růstu.
OK GROUP a.s. – OK GROUP a.s. patří mezi nejvýznamnější české makléřské společnosti, které se systematicky věnují řízení rizik v podnikání i veřejné sféře. Od svého založení v roce 1999 staví na ryze českém kapitálu, dlouhodobé stabilitě a hluboké odbornosti v oblastech, kde chybná rozhodnutí mohou mít zásadní dopady.
Těžištěm aktivit OK GROUP není samotné sjednání pojištění, ale především strategická práce s riziky – jejich identifikace, prevence a minimalizace následků krizových situací. OK GROUP se zaměřuje především na průmyslová a podnikatelská rizika, ochranu veřejného majetku a situace, které mohou zásadně ohrozit kontinuitu provozu firem, institucí či obcí.
Významnou konkurenční výhodou je profesní uskupení OK HOLDING, jehož je
OK GROUP zakládajícím členem a lídrem. Toto uskupení sdružuje nezávislé odborníky v oblasti pojištění, financí, investic a úvěrů a umožňuje nahlížet na rizika v širším kontextu dlouhodobé udržitelnosti a odpovědného řízení.