
Děti zpátky ve škole. Kdo zaplatí rozbité okno, zničený mobil spolužáka nebo nehodu na kole
Praha / Brno, 27. září 2026
Návrat dětí do lavic, družin a na kroužky znamená pro rodiče nejen radost, ale i zvýšené riziko nehod. Od rozbitých brýlí přes zničené telefony až po srážku na koloběžce: dětská nepozornost může rodinný rozpočet stát i desítky tisíc korun. Zjistěte, kdy nesete za tyto škody plnou odpovědnost vy a jak vás ochrání správně nastavené pojištění odpovědnosti.
Září a říjen patří z pohledu pojišťoven k nejrušnějším měsícům v roce, a to i z důvodu návratu dětí do kolektivu. Nová parta, přeplněné šatny, odpolední kroužky a volnější pohyb bez dohledu rodičů znamenají i víc příležitostí něco rozbít, někoho zranit nebo způsobit škodu. Ne každý rodič přitom ví, že za většinu takových škod v drtivé většině případů odpovídá právě on, nikoli dítě samotné.
Kdo skutečně platí, když dítě něco rozbije
Z právního hlediska se u dětí vždy posuzuje, zda byly v danou chvíli schopné ovládnout své jednání a posoudit jeho následky, tedy takzvaná rozumová a volní vyspělost. U dětí mladších 13 let se má zpravidla za to, že tuto schopnost ještě nemají, a odpovědnost tak plně přechází na rodiče. U starších dětí, hlavně na druhém stupni základní školy, se už zkoumá, jestli dítě dokázalo rozpoznat, že jeho chování může způsobit škodu. I tak ale často spoluodpovídají rodiče, protože se předpokládá, že měli dítě přiměřeně poučit a dohlížet na něj.
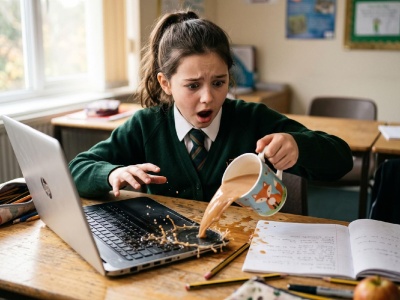
Pro rodinu to znamená jediné: pokud potomek způsobí škodu, poškozený bude náhradu vymáhat nekompromisně po vás. Ať už jde o rozbité okno tělocvičny, vylitý čaj do klávesnice drahého herního notebooku, nebo poškrábané auto před školou, účet se může velmi rychle vyšplhat do desetitisíců korun.
„Rodiče se nás nejčastěji ptají, jestli je nutné hlásit pojišťovně i drobnou nehodu, jako je rozbité sklo brýlí spolužáka. Odpověď zní ano, protože i zdánlivá drobnost může nakonec stát tisíce korun a je mnohem jednodušší nechat to vyřešit pojišťovnu než se s druhou rodinou dohadovat o částce od nuly,“ říká Michal Kubiš,místopředseda představenstva společnosti OK GROUP (člen skupiny OK HOLDING).
Řešením, jak v těchto situacích neohrozit rodinný rozpočet, je pojištění občanské odpovědnosti, lidově zvané „pojistka na blbost“. Ta spolehlivě kryje újmu na zdraví i majetku, kterou dítě neúmyslně způsobí někomu jinému.
Co si pod tím konkrétně představit?
Pojištění odpovědnosti běžně bývá součástí pojištění domácnosti, nebo se dá sjednat jako samostatný produkt pro celou rodinu najednou. Kryje škody, které členové domácnosti, včetně dětí, způsobí třetí osobě, ať už jde o zdraví, nebo o majetek. Vztahuje se přitom nejen na školní pozemek, ale i na odpolední kroužky, sportovní aktivity nebo cestu domů.
Konkrétně může jít například o:
- poškozený mobil nebo tablet spolužáka během hry o přestávce,
- zničené sportovní vybavení nebo pomůcky v kroužku,
- zranění jiného dítěte při srážce na hřišti,
- škodu způsobenou při jízdě na kole, koloběžce nebo elektrické koloběžce, pokud dítě narazí do chodce či jiného cyklisty.
Srážky na kole a koloběžce přitom patří k dlouhodobě podceňovaným rizikům posledních let. Nejde jen o hmotnou škodu: při zranění chodce nebo jiného cyklisty se výše odškodnění může pohybovat v milionech korun.
„Rodiče často žijí v domnění, že je jedna stará pojistka k bytu spolehlivě ochrání před všemi průšvihy. Realita je bohužel taková, že takové smlouvy mají mnohdy velmi nízké limity plnění, třeba jen jeden milion korun. Pokud ale vaše dítě na kole nešťastně srazí dospělého člověka, který kvůli zranění přijde o část příjmů, milionová částka na odškodnění zdaleka stačit nebude. Doporučujeme nastavit limit odpovědnosti na zdraví a majetku minimálně na 10, ideálně však na 20 milionů korun,“ upozorňuje Michal Kubiš.
Kdy pojistka nepomůže
Pojištění odpovědnosti se nevztahuje na škody, které si dítě způsobí samo sobě, tedy pokud poškodí vlastní kolo nebo se zraní bez zapojení druhé osoby. K tomu slouží úrazové pojištění, které je vhodné mít sjednané zvlášť, ideálně s krytím i pro sportovní kroužky a mimoškolní aktivity.
„Pojistka na blbost“ typicky nekryje ani škody způsobené úmyslně. Pokud dojde k záměrnému poškození cizí věci nebo ublížení na zdraví, například při rvačce, pojišťovna plnění zamítne a rodina musí uhradit škodu z vlastní kapsy.
„Hranice mezi neopatrností a úmyslem bývá často předmětem šetření pojišťovny, a někdy i sporů mezi rodinami. Proto je dobré mít od začátku otevřenou komunikaci s druhou stranou a nehodu nezamlčovat ani nezlehčovat,“ dodává Michal Kubiš.
Co dělat hned po nehodě
Rodiče často řeší nehodu v afektu a snaží se ji „vyřešit po svém“, domluvou na místě, hotovostní kompenzací nebo příslibem, že škodu uhradí sami. Odborníci ale doporučují postupovat obezřetněji, hlavně pokud se částka blíží tisícům korun.
„Doporučujeme si vždy vyžádat kontakt na druhou rodinu, v ideálním případě sepsat stručný záznam o tom, co se stalo, a událost nahlásit pojišťovně co nejdřív. Ušetří to čas i nervy oběma stranám a vyhnete se situaci, kdy se škoda dodatečně ukáže jako výrazně vyšší, než se na první pohled zdálo,“ radí Michal Kubiš.
Checklist: co zkontrolovat před rozjezdem školního roku
- Ověřte platnost smlouvy: Pojištění odpovědnosti bývá často automatickou součástí pojištění domácnosti; zkontrolujte, jestli je stále aktivní a vztahuje se na všechny členy rodiny.
- Prověřte finanční limity: Ujistěte se, že limit pro újmu na zdraví a majetku je dostatečně vysoký (ideálně 10–20 milionů korun), abyste v případě vážného úrazu třetí osoby nemuseli doplácet ze svého.
- Pozor na výluky z pojištění: Úmyslně způsobené škody pojišťovna nikdy nezaplatí.
- Zrevidujte smlouvu: Pokud je pojistka starší než tři roky, pravděpodobně už neodpovídá dnešním cenám ani rizikům. Nechte si ji zkontrolovat ideálně u nezávislého poradce.
- Nespoléhejte na domluvu na místě: I drobná škoda se může dodatečně prodražit, lépe je nahlásit ji rovnou pojišťovně.
- Myslete i na úrazové pojištění: Odpovědnostní pojistka nekryje zranění vlastního dítěte, na to je potřeba samostatné krytí.
Návrat do školy přináší spoustu zážitků, ale i dětských karambolů. Správně nastavená pojistka odpovědnosti zafunguje jako spolehlivý štít vašeho rodinného rozpočtu. Pokud si nejste jistí, zda staré pojistné smlouvy vaši rodinu dostatečně chrání, neváhejte využít konzultaci u odborníků. Specialisté ze společnosti OK GROUP vám rádi pomohou zrevidovat vaše stávající portfolio, odhalí případné mezery v krytí a nastaví limity tak, abyste si ušetřili zbytečné starosti i peníze.
Ing. Michal Kubiš, místopředseda představenstva OK GROUP a.s., zakládající společnosti uskupení OK HOLDING
Svoji profesní dráhu zahájil v roce 2009. Vstup do firmy, kterou vybudoval jeho otec, pro něj byl přirozeným krokem i závazkem dále rozvíjet hodnoty a směřování silné rodinné společnosti.
V oboru pojišťovnictví působí více než 15 let a dlouhodobě se specializuje na korporátní klientelu v rámci celé České republiky. Působil jako ředitel centrály OK GROUP v Brně a následně vybudoval pobočku v Olomouci, kterou od roku 2021 úspěšně řídí po obchodní i personální stránce. Své působení následně rozšířil otevřením dalších kanceláří v Uherském Brodě a Ostravě.
S ostatními členy nejvyššího vedení se významně se zásadně podílí na strategickém rozvoji uskupení OK HOLDING, které spojuje odborné know-how, stabilní zázemí a dlouhodobou ambici růstu.
OK GROUP a.s. – OK GROUP a.s. patří mezi nejvýznamnější české makléřské společnosti, které se systematicky věnují řízení rizik v podnikání i veřejné sféře. Od svého založení v roce 1999 staví na ryze českém kapitálu, dlouhodobé stabilitě a hluboké odbornosti v oblastech, kde chybná rozhodnutí mohou mít zásadní dopady.
Těžištěm aktivit OK GROUP není samotné sjednání pojištění, ale především strategická práce s riziky – jejich identifikace, prevence a minimalizace následků krizových situací. OK GROUP se zaměřuje především na průmyslová a podnikatelská rizika, ochranu veřejného majetku a situace, které mohou zásadně ohrozit kontinuitu provozu firem, institucí či obcí.
Významnou konkurenční výhodou je profesní uskupení OK HOLDING, jehož je
OK GROUP zakládajícím členem a lídrem. Toto uskupení sdružuje nezávislé odborníky v oblasti pojištění, financí, investic a úvěrů a umožňuje nahlížet na rizika v širším kontextu dlouhodobé udržitelnosti a odpovědného řízení.